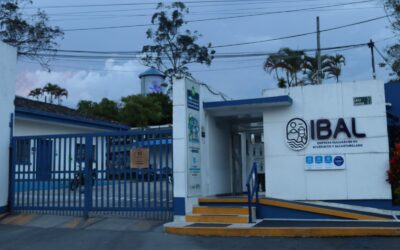

La autoridad tributaria informó que la Fundación Colombia Luz y Sonrisas, liderada por Ana Lucía Pineda Aruachán, tiene vigente su Registro Único Tributario y pertenece al Régimen Tributario Especial. La aclaración se conoce en medio de cuestionamientos sobre los aportes destinados a las víctimas del terremoto del 10 de agosto y solicitudes de información sobre el manejo de los recursos.
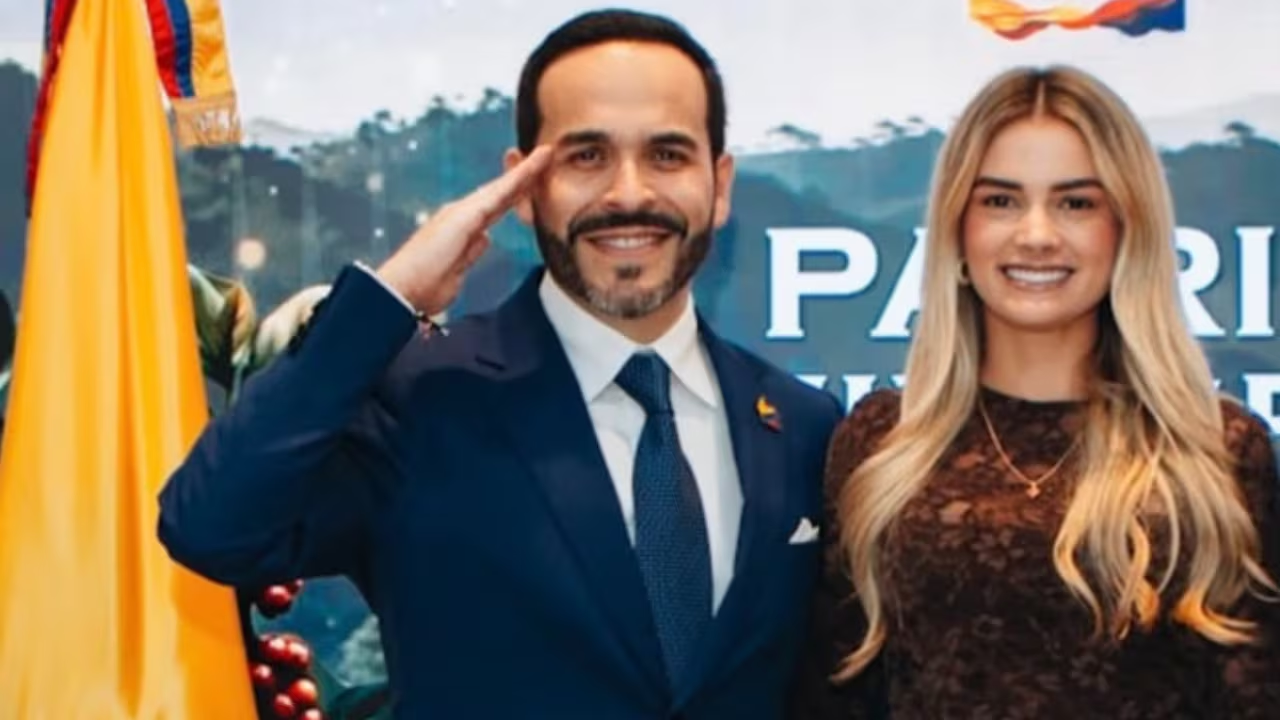
La Dirección de Impuestos y Aduanas Nacionales (DIAN) se pronunció el 13 de octubre de 2026 sobre la situación tributaria de la Fundación Colombia Luz y Sonrisas, organización fundada por la primera dama Ana Lucía Pineda Aruachán, y confirmó que cuenta con el Registro Único Tributario (RUT) vigente y forma parte del Régimen Tributario Especial (RTE), con lo cual la entidad buscó aclarar las dudas surgidas en los últimos días sobre el reconocimiento de la organización ante la administración tributaria y su capacidad para recibir aportes destinados a labores sociales y humanitarias.
En su comunicado oficial, la DIAN señaló que las versiones según las cuales la fundación no pertenecería al Régimen Tributario Especial o carecería de reconocimiento tributario no corresponden a su situación jurídica actual, además, precisó que las entidades sin ánimo de lucro legalmente constituidas pueden recibir donaciones para desarrollar las actividades contempladas en su objeto social, una aclaración que busca diferenciar los requisitos para recibir aportes de las condiciones que deben cumplir las organizaciones para ofrecer beneficios fiscales a quienes contribuyen económicamente.
Uno de los puntos centrales del pronunciamiento es la diferencia entre recibir donaciones y expedir certificados que permitan a los aportantes acceder a beneficios tributarios, según explicó la autoridad, las entidades reconocidas dentro del RTE pueden emitir las certificaciones correspondientes cuando se cumplen los requisitos establecidos en la normativa, mientras que las organizaciones que no pertenecen a ese régimen no pueden expedir dichos documentos para ese propósito, por lo tanto, la falta de esa calificación no significa automáticamente que una entidad esté impedida para recibir ayudas económicas o en especie.
La DIAN también hizo referencia al marco normativo que regula estas operaciones, particularmente al artículo 1.2.1.4.3 del Decreto 1625 de 2016, relacionado con los certificados de donación, esta regulación contempla información que permite respaldar los aportes y su tratamiento fiscal, de modo que los donantes puedan demostrar las operaciones cuando corresponda, en ese contexto, la pertenencia de una fundación al régimen especial implica obligaciones y controles tributarios, pero no reemplaza la necesidad de documentar adecuadamente los recursos recibidos y su utilización.
La controversia se originó en medio de la campaña de recolección de ayudas para las personas afectadas por el terremoto ocurrido el 10 de agosto de 2026, emergencia a la que se vinculó la iniciativa Colombia, un solo corazón, la fundación de la primera dama fue presentada como uno de los canales para recibir aportes destinados a atender a las comunidades afectadas, mientras que distintos sectores comenzaron a solicitar información más detallada sobre el total recaudado, la distribución de las ayudas y los mecanismos establecidos para verificar la destinación de los recursos.
En septiembre, el senador Alejandro Ocampo promovió una acción de tutela luego de afirmar que no había recibido respuesta a una petición presentada el 24 de agosto, mediante la cual solicitó información sobre los montos recaudados para los damnificados, la destinación del dinero y los mecanismos de auditoría, el Juzgado 38 de Familia de Bogotá admitió la acción y requirió respuestas de las entidades involucradas, un proceso que puso en el centro de la discusión el acceso a la información y la rendición de cuentas frente a los aportes destinados a atender la emergencia.
Por su parte, la Fundación Colombia Luz y Sonrisas cuenta en su sitio web con un apartado de transparencia en el que informa que fue constituida mediante documento privado el 20 de marzo de 2026 e inscrita en la Cámara de Comercio de Barranquilla el 7 de julio del mismo año, también señala que puede entregar documentación como estados financieros, certificados y soportes a quienes los soliciten, y que publica información sobre las ayudas recibidas y entregadas, estas declaraciones institucionales constituyen información divulgada por la propia organización y deben distinguirse de una auditoría independiente sobre el conjunto de los recursos recaudados para el terremoto.
Con la aclaración de la DIAN queda confirmado el estado tributario actual de la fundación y la posibilidad legal de recibir donaciones, pero ese pronunciamiento no constituye por sí mismo un balance financiero de la campaña humanitaria ni detalla cuánto dinero se recaudó, cuáles fueron todos los gastos o qué monto permanece disponible, por ello, el debate público continúa alrededor de la publicación de información verificable sobre los aportes y su ejecución, aspectos relevantes para que donantes y ciudadanía puedan conocer el alcance de la ayuda entregada a las comunidades afectadas por el terremoto.